종합부동산세 2026 계산표, 공시가격별 세액과 개편안 비교
2026년 종합부동산세를 공시가격별로 계산한 표입니다. 1세대 1주택자, 2주택 이하, 3주택 이상으로 나눠 과세표준과 세율 적용 세액을 보여 드리고, 현행 세율표와 정부 개편안(공제 14억 원)이 언제 적용되는지도 구분해 알려 드립니다.
Finn ·
공시가격 20억 원인 집 한 채를 가진 1세대 1주택자라면 현행 기준 종합부동산세의 세율 적용 세액은 2,760,000원입니다. 같은 20억 원이라도 1세대 1주택자가 아닌 개인이 본인 명의로 갖고 있다면 4,200,000원으로 올라가죠. 이 글은 국세청 개요와 세율표, 생활법령정보(2026년 10월 15일 기준)의 규정으로 공시가격별 금액을 계산하고, 정부 개편안과 현행 기준을 나눠 설명합니다.
종합부동산세는 누가, 언제 내나요?
종합부동산세(종부세)는 매년 6월 1일 기준으로 본인 명의 주택의 공시가격을 사람별로 합산해 매기는 세금입니다. 합계가 공제금액을 넘을 때만 넘는 부분에 세금이 붙어요. 먼저 시·군·구가 재산세를 부과하고, 그다음 주소지 관할세무서가 공제액을 넘는 부분에 종부세를 부과합니다.
| 구분 | 주택 공제금액 |
|---|---|
| 1세대 1주택자 | 12억 원 |
| 그 밖의 개인 | 9억 원 |
| 법인(주택분) | 기본공제 배제(0원) |
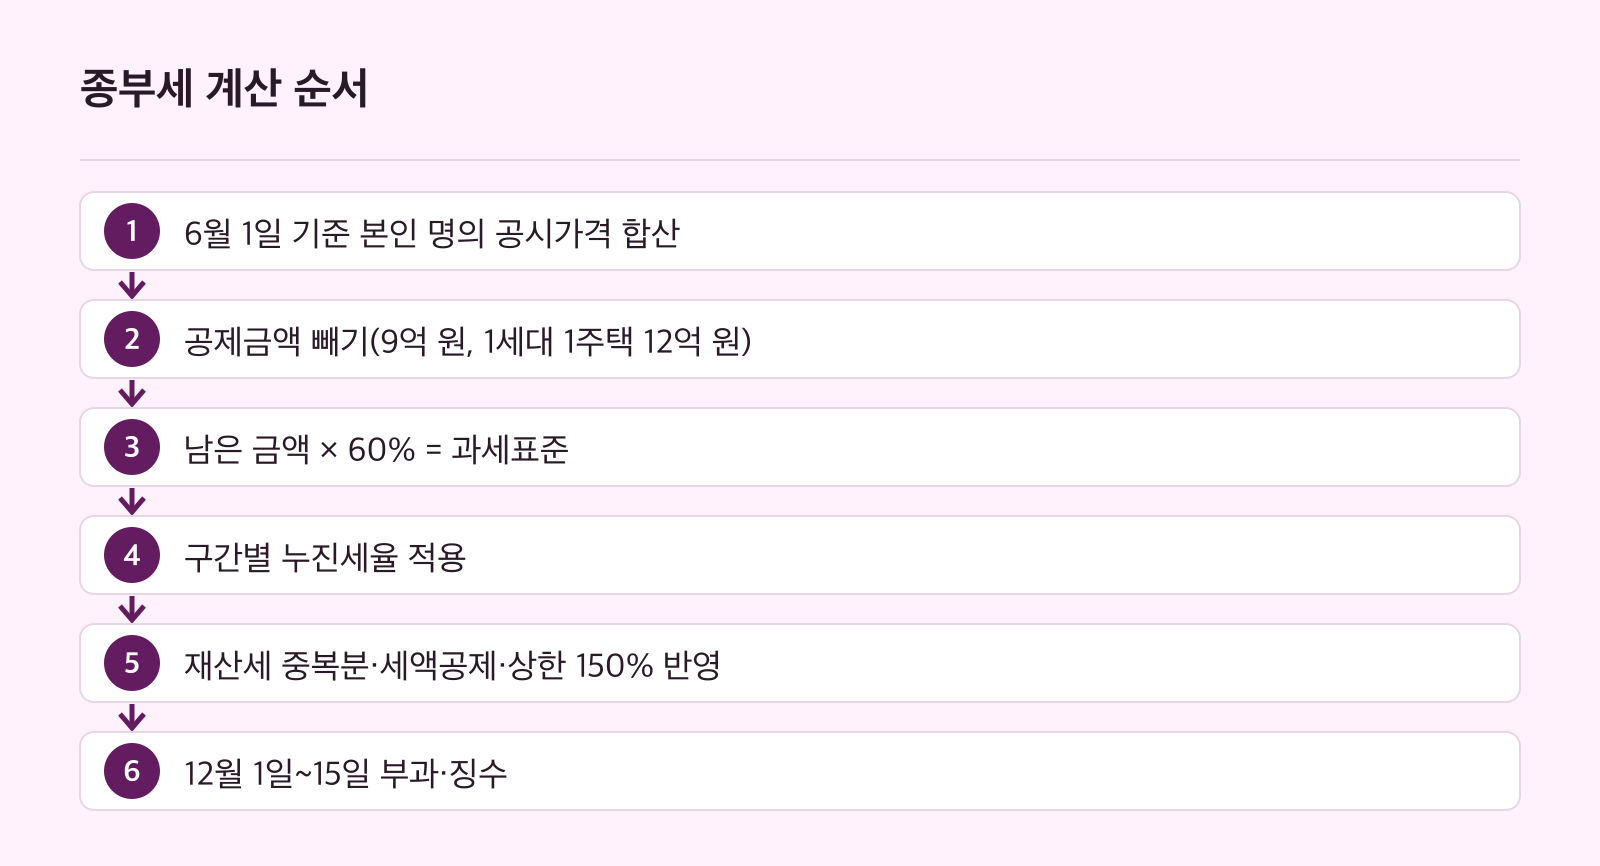
계산은 이렇게 진행됩니다. 공시가격 합계에서 공제금액을 빼고, 남은 금액에 공정시장가액비율 60%를 곱하면 과세표준이 나옵니다. 여기에 누진세율을 적용하고, 관할세무서는 12월 1일부터 12월 15일까지 부과·징수합니다.
- 1단계: 6월 1일 기준 본인 명의 주택 공시가격 합산
- 2단계: 공제금액(9억 원, 1세대 1주택자 12억 원) 빼기
- 3단계: 남은 금액에 60%를 곱해 과세표준 계산
- 4단계: 구간별 누진세율 적용
- 5단계: 재산세 중복분 공제, 세액공제, 세부담 상한 반영
- 6단계: 12월 1일부터 12월 15일까지 부과·징수
그런데 1세대 1주택자의 뜻을 알아 둘 필요가 있습니다. 국세청은 거주자로서 세대원 중 1명만 재산세 과세대상인 1주택을 단독으로 소유한 경우라고 정의합니다. 부부 공동명의처럼 단독 소유가 아니라면 어느 공제가 적용되는지부터 확인해 보세요.
함께 읽을 글
1세대 1주택자, 공시가격별로 얼마일까요?
아래 표는 공제 12억 원을 적용한 현행 기준 계산입니다. 세율 적용 세액은 2023년 이후 개인 세율을 구간별로 누진 적용한 산출세액이에요.
| 공시가격 | 과세표준((공시가격 − 12억 원) × 60%) | 세율 적용 세액 |
|---|---|---|
| 12억 원 | 0원(과세 안 됨) | 0원 |
| 13억 원 | 60,000,000원 | 300,000원 |
| 15억 원 | 180,000,000원 | 900,000원 |
| 18억 원 | 360,000,000원 | 1,920,000원 |
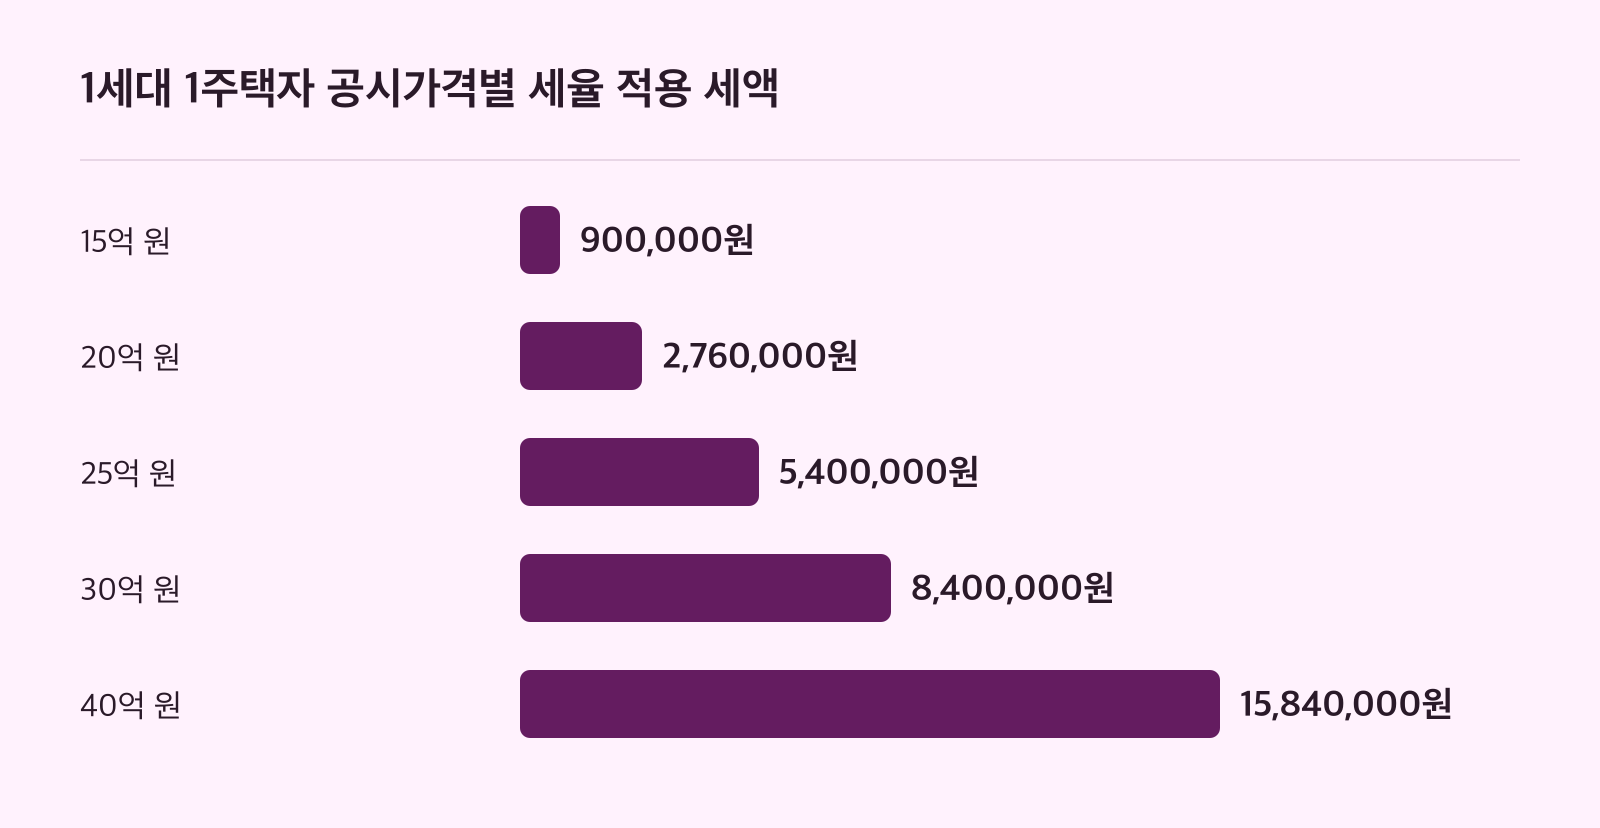
| 20억 원 | 480,000,000원 | 2,760,000원 |
| 25억 원 | 780,000,000원 | 5,400,000원 |
| 30억 원 | 1,080,000,000원 | 8,400,000원 |
| 40억 원 | 1,680,000,000원 | 15,840,000원 |
2주택 이하·3주택 이상이면 얼마나 달라지나요?
1세대 1주택자가 아니라면 공제가 9억 원이라 같은 공시가격에서도 과세표준이 커집니다. 2주택 이하라면 아래 표를 보면 됩니다.
| 공시가격 합계 | 과세표준((합계 − 9억 원) × 60%) | 세율 적용 세액 |
|---|---|---|
| 9억 원 | 0원(과세 안 됨) | 0원 |
| 10억 원 | 60,000,000원 | 300,000원 |
| 12억 원 | 180,000,000원 | 900,000원 |
| 15억 원 | 360,000,000원 | 1,920,000원 |
| 20억 원 | 660,000,000원 | 4,200,000원 |
| 25억 원 | 960,000,000원 | 7,200,000원 |
| 30억 원 | 1,260,000,000원 | 10,380,000원 |
그렇다면 3주택 이상은 얼마나 더 낼까요? 과세표준 12억 원까지는 세율이 같고, 그 위 구간부터 세율이 높아집니다. 그래서 공시가격 합계 29억 원까지는 같고, 29억 원을 넘으면 차이가 생깁니다. 표에서는 30억 원 사례부터 차이를 확인할 수 있습니다.
| 공시가격 합계 | 과세표준 | 2주택 이하 세율이면 | 3주택 이상 세율 |
|---|---|---|---|
| 15억 원 | 360,000,000원 | 1,920,000원 | 1,920,000원 |
| 20억 원 | 660,000,000원 | 4,200,000원 | 4,200,000원 |
| 30억 원 | 1,260,000,000원 | 10,380,000원 | 10,800,000원 |
| 40억 원 | 1,860,000,000원 | 18,180,000원 | 22,800,000원 |
| 50억 원 | 2,460,000,000원 | 25,980,000원 | 34,800,000원 |
예를 들어 공시가격 합계가 같아도 내 상황에 따라 금액이 이렇게 갈립니다.
| 공시가격(합계) | 1세대 1주택자 | 그 밖의 개인(2주택 이하) | 3주택 이상 |
|---|---|---|---|
| 15억 원 | 900,000원 | 1,920,000원 | 1,920,000원 |
| 20억 원 | 2,760,000원 | 4,200,000원 | 4,200,000원 |
| 30억 원 | 8,400,000원 | 10,380,000원 | 10,800,000원 |
2023년 이후 주택분 세율표
국세청 세율표의 2023년 이후 개인 주택분 세율입니다. 세율은 구간마다 그 구간에 든 과세표준에만 적용해 더합니다.
| 과세표준 | 2주택 이하 | 3주택 이상 |
|---|---|---|
| 3억 원 이하 | 0.5% | 0.5% |
| 3억 원 초과 6억 원 이하 | 0.7% | 0.7% |
| 6억 원 초과 12억 원 이하 | 1.0% | 1.0% |
| 12억 원 초과 25억 원 이하 | 1.3% | 2.0% |
| 25억 원 초과 50억 원 이하 | 1.5% | 3.0% |
| 50억 원 초과 94억 원 이하 | 2.0% | 4.0% |
| 94억 원 초과 | 2.7% | 5.0% |
법인은 같은 표에서 2주택 이하 2.7%, 3주택 이상 5.0%의 단일 세율이 적용됩니다.
고지서 금액이 표보다 적은 이유는?
위 표의 금액은 재산세 중복분 공제, 1세대 1주택자 세액공제, 세부담 상한을 반영하기 전 산출세액입니다. 그래서 실제 고지되는 종부세는 이 금액보다 적거나 같아요. 농어촌특별세도 표에 넣지 않았습니다.
세부담 상한은 이렇게 작동합니다. 올해 낼 주택분 재산세와 종부세 상당액의 합계가 직전 연도 총세액상당액의 150%를 넘으면, 넘는 세액은 없는 것으로 봅니다. 다만 법인 세율이 적용되는 법인은 예외입니다.
재산세 공제 계산식이나 고령자·장기보유 세액공제율은 이 글에서 숫자로 다루지 않았습니다. 해당된다면 고지서나 홈택스에 적힌 금액이 기준이에요. 일정한 요건을 갖춘 임대주택, 미분양주택 등은 9.16.부터 9.30.까지 합산배제신고를 하면 과세에서 빠진다는 점도 확인해 보세요.
종부세 14억 원 공제, 올해부터인가요?
아닙니다. 정부는 7월30일 발표한 2026년 세제개편안에서 1세대 1주택자의 기본공제를 공시가격 12억 원에서 14억 원으로 높여 시가 약 20억 원 이하 주택을 과세 대상에서 빼겠다고 밝혔습니다. 하지만 정책브리핑 기사는 종부세 개편을 내년부터 단계적으로 시행한다고 전합니다. 그래서 2026년 12월에 고지되는 종부세에는 위 표의 현행 기준이 적용됩니다.
개편안의 방향은 주택 수보다 주택 가액과 실제 거주 여부를 중심에 둔다는 것입니다. 기사에 나온 내용은 다음과 같아요.
- 거주용 1주택: 시가 20억
30억 원 구간은 세액 감소, 30억40억 원 구간은 세액 변동 최소화 - 시가 40억~50억 원 수준을 넘는 주택: 과세 강화
- 거주하지 않는 주택과 다주택: 기본공제 금액 축소(구체 금액은 기사에 없음)
| 항목 | 현행(2026년 12월 고지분) | 2026년 세제개편안 |
|---|---|---|
| 1세대 1주택자 공제 | 12억 원 | 14억 원 |
| 비거주·다주택 공제 | 9억 원 | 줄이는 방향 |
| 적용 시점 | 지금 적용 | 내년부터 단계적 시행 예정 |
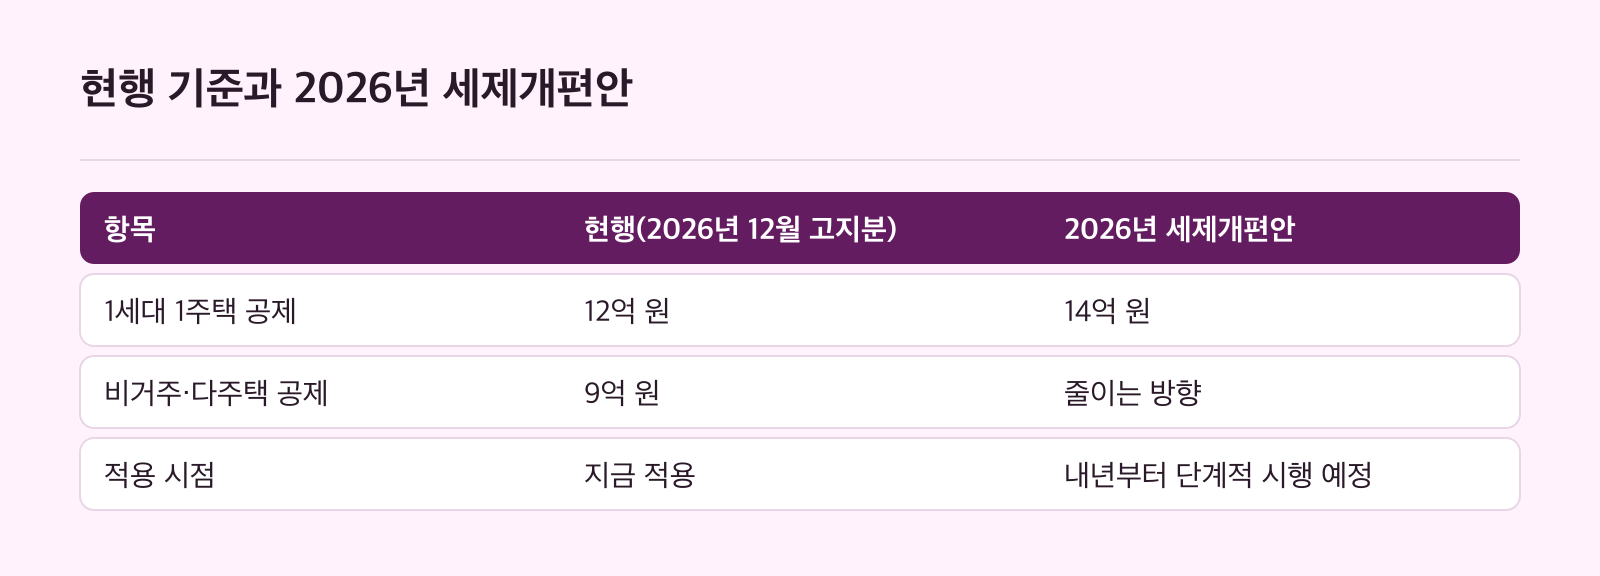
이럴 때는 기사 속 '시가'와 계산표의 '공시가격'을 헷갈리지 않는 게 중요합니다. 계산은 공시가격 기준이고, 개편안은 아직 정부 안이라 확정 과정에서 내용이 달라질 수 있어요.
내 정확한 세액을 확인하는 곳
관할세무서는 주택과 토지를 나눈 과세표준과 세액을 적은 납부고지서를 납부기간 시작 5일 전까지 발급합니다. 고지 대신 신고납부를 원한다면 12월 1일부터 12월 15일까지 직접 신고하고 그 기한 안에 내면 됩니다.
- 기본 개념과 공제금액: 국세청 종합부동산세 개요
- 과세표준·세부담 상한·부과 시기: 생활법령정보
- 내 고지 세액: 국세청 홈택스, 국세청 상담전화 126번(유료)
이 글의 표는 내 상황에 해당하는 대략적인 금액을 가늠하는 용도입니다. 공동명의, 세액공제 대상 여부처럼 사람마다 다른 조건은 고지서와 홈택스에서 확인해 보세요.
참고 자료
- 국세청 www.nts.go.kr
- 국세청 www.nts.go.kr
- 통합검색박스 easylaw.go.kr
- 거주용 1주택, 시가 20억 원까지 종부세 과세 대상서 제외 www.korea.kr